Descubre cómo el pico de la cosecha de caña de azúcar en el Centro-Sur y los riesgos climáticos globales influyen en los precios y en el mercado.
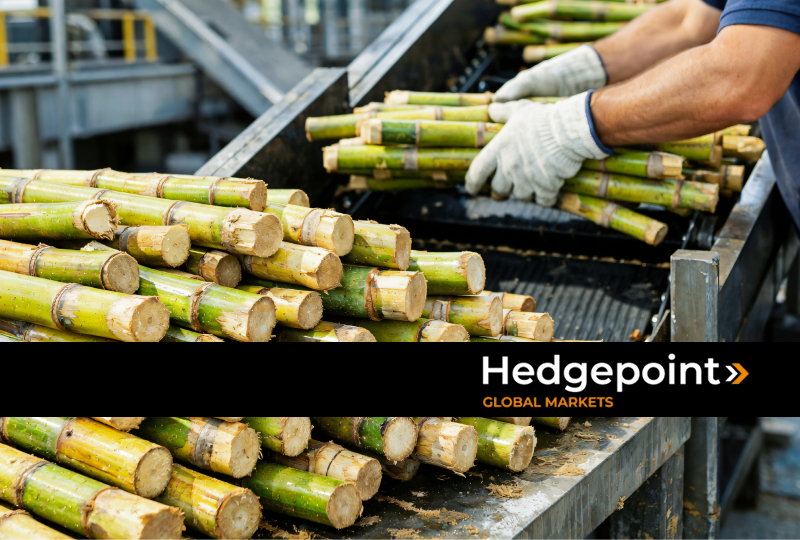
El mercado mundial del azúcar atraviesa un periodo de ajuste, en el que los factores fundamentales que respaldan los precios conviven con señales de cautela procedentes del mercado físico. En el centro-sur de Brasil, la molienda se ha ido recuperando de los efectos adversos del clima, pero el ATR y la composición azucarera siguen sometidos a presión, lo que limita el potencial de producción.
La estimación de la producción de azúcar para la región se ha reducido a unos 38,5 millones de toneladas, mientras que el superávit comercial mundial previsto ha descendido hasta apenas 175 000 toneladas. Aun así, las commodities FOB en Santos siguen siendo modestas, lo que sugiere que la restricción de la oferta aún no se ha traducido plenamente en una mayor demanda física.
En este artículo, analizamos:
Panorama global y presión sobre la oferta en el hemisferio norte
Deterioro de las cosechas en la India y en la Unión Europea
Además de la oferta más limitada en el centro-sur de Brasil, el panorama global sigue pendiente de la menor producción en importantes zonas productoras del hemisferio norte. Este contexto ha contribuido a que el superávit comercial global previsto se reduzca a tan solo 175 000 toneladas, lo que hace que el mercado sea más sensible a nuevas interrupciones en el suministro. En la India, el principal motivo de preocupación son los rumores sobre una nueva ronda de cuotas de importación concedidas por el Gobierno, que podrían convertirse en un factor decisivo, especialmente durante el período entre cosechas en Brasil.
El pico de la cosecha de caña de azúcar en el centro-sur de Brasil
Molienda, rendimiento industrial (ATR) y contenido de azúcar
Los datos más recientes indican que la molienda de caña en el Centro-Sur alcanzó casi 52 millones de toneladas, lo que refleja un ritmo operativo sólido en la segunda quincena de agosto. Aun así, los indicadores industriales siguen bajo presión. El ATR se mantuvo en 145 kg/t, unos 9 kg/t por debajo de la media de los últimos cinco años, mientras que la proporción de azúcar se situó cerca del 52 %, por debajo del 54 % registrado en la cosecha anterior, a pesar de que el azúcar sigue teniendo una clara ventaja de precio frente al etanol.
Este comportamiento refuerza la idea de que el clima sigue influyendo negativamente en la recuperación del ATR y en la composición de la cosecha. La estimación de la producción de azúcar del Centro-Sur se ha reducido a unos 38,5 millones de toneladas, y el superávit comercial global previsto ha caído hasta solo 175 000 toneladas. Si las lluvias persisten y siguen afectando al ritmo de molienda y a la recuperación del ATR, podrían ser necesarias nuevas revisiones a la baja.
Demanda física y commodities FOB Santos
A pesar de que el equilibrio del mercado es más ajustado, las señales del mercado físico aún no confirman plenamente una restricción más severa de la disponibilidad. Las commodities FOB en Santos siguen siendo relativamente modestas, lo que plantea dudas sobre si los retrasos en la producción y las revisiones a la baja de las estimaciones ya se han traducido en una menor oferta efectiva para la exportación.
Este aspecto es relevante porque unos fundamentos más ajustados no sostienen necesariamente una subida fuerte y continuada si la demanda se mantiene moderada. La reciente debilidad de las commodities FOB sugiere que parte de la subida anterior pudo haber reflejado más el reposicionamiento especulativo y la esperada contracción del balance que un deterioro concreto de la disponibilidad física.
Marzo de 2027 sigue siendo el punto más favorable de la curva
El contrato de marzo de 2027 sigue destacándose como el punto más favorable de la curva. La disponibilidad de azúcar en el Centro-Sur de Brasil tiende a ser limitada durante el período entre cosechas, mientras que las perspectivas de producción en los principales países productores del hemisferio norte se mantienen por debajo de la media. Esta combinación podría mantener el mercado relativamente ajustado a lo largo del primer trimestre de 2027, lo que daría soporte a los contratos a corto plazo.
A partir de finales de marzo, sin embargo, la llegada gradual de la nueva cosecha brasileña debería aliviar las preocupaciones sobre la disponibilidad y reducir la presión alcista sobre los contratos de julio de 2027 y los vencimientos posteriores, siempre que no se produzcan nuevas interrupciones significativas en el suministro. Este análisis también ayuda a explicar por qué la estructura actual de los diferenciales ya parece incorporar parte de la recuperación prevista de la oferta.
Sigue los análisis fundamentales en Hedgepoint Hub
Ante las incertidumbres del mercado global y las fluctuaciones en los balances de la caña de azúcar, es imprescindible estar al tanto de los datos fundamentales. Regístrate en Hedgepoint Hub para seguir nuestros análisis fundamentales sobre el mercado.
Rua Funchal, 418, 18º andar - Vila Olímpia São Paulo, SP, Brasil
Contato
(00) 99999-8888 example@mail.com


Section
Home
O que Fazemos
Mercado
Quem Somos
HUB
Blog
Esta página foi preparada pela Hedgepoint Schweiz AG e suas afiliadas (“Hedgepoint”) exclusivamente para fins informativos e instrutivos, sem o objetivo de estabelecer obrigações ou compromissos com terceiros, nem de promover uma oferta ou solicitação de oferta de venda ou compra de quaisquer valores mobiliários, commodity interests ou produtos de investimento.
A Hedgepoint e suas associadas renunciam expressamente a qualquer uso das informações contidas neste documento que direta ou indiretamente resulte em danos ou prejuízos de qualquer natureza. As informações são obtidas de fontes que acreditamos serem confiáveis, mas não garantimos a atualidade ou precisão dessas informações.
O trading de commodity interests, como futuros, opções e swaps, envolve um risco substancial de perda e pode não ser adequado para todos os investidores. Você deve considerar cuidadosamente se esse tipo de negociação é adequado para você, levando em conta sua situação financeira. O desempenho passado não é necessariamente indicativo de resultados futuros. Os clientes devem confiar em seu próprio julgamento independente e/ou consultores antes de realizar qualquer transação.
A Hedgepoint não fornece consultoria jurídica, tributária ou contábil, sendo de sua responsabilidade buscar essas orientações separadamente.
A Hedgepoint Schweiz AG está organizada, constituída e existente sob as leis da Suíça, é afiliada à ARIF, a Associação Romande des Intermédiaires Financiers, que é uma Organização de Autorregulação autorizada pela FINMA. A Hedgepoint Commodities LLC está organizada, constituída e existente sob as leis dos Estados Unidos, sendo autorizada e regulada pela Commodity Futures Trading Commission (CFTC) e é membro da National Futures Association (NFA), atuando como Introducing Broker e Commodity Trading Advisor. A Hedgepoint Global Markets Limited é regulada pela Dubai Financial Services Authority. O conteúdo é direcionado a Clientes Profissionais e não a Clientes de Varejo. A Hedgepoint Global Markets PTE. Ltd está organizada, constituída e existente sob as leis de Singapura, isenta de obter uma licença de serviços financeiros conforme o Segundo Anexo do Securities and Futures (Licensing and Conduct of Business) Act, pela Monetary Authority of Singapore (MAS). A Hedgepoint Global Markets DTVM Ltda. é autorizada e regulada no Brasil pelo Banco Central do Brasil (BCB) e pela Comissão de Valores Mobiliários (CVM). A Hedgepoint Serviços Ltda. está organizada, constituída e existente sob as leis do Brasil. A Hedgepoint Global Markets S.A. está organizada, constituída e existente sob as leis do Uruguai.
Em caso de dúvidas não resolvidas no primeiro contato com o atendimento ao cliente (client.services@hedgepointglobal.com), entre em contato com o canal de ouvidoria interna (ombudsman@hedgepointglobal.com – global ou ouvidoria@hedgepointglobal.com – apenas Brasil) ou ligue para 0800-8788408 (apenas Brasil).
Integridade, ética e transparência são valores que guiam nossa cultura. Para fortalecer ainda mais nossas práticas, a Hedgepoint possui um canal de denúncias para colaboradores e terceiros via e-mail ethicline@hedgepointglobal.com ou pelo formulário Ethic Line – Hedgepoint Global Markets.
Nota de segurança: Todos os contatos com clientes e parceiros são realizados exclusivamente por meio do nosso domínio @hedgepointglobal.com. Não aceite informações, boletos, extratos ou solicitações de outros domínios e preste atenção especial a variações em letras ou grafias, pois podem indicar uma situação fraudulenta.
“Hedgepoint” e o logotipo “Hedgepoint” são marcas de uso exclusivo da Hedgepoint e/ou de suas afiliadas. O uso ou reprodução é proibido, a menos que expressamente autorizado pela HedgePoint.
Além disso, o uso de outras marcas neste documento foi autorizado apenas para fins de identificação. Isso, portanto, não implica quaisquer direitos da HedgePoint sobre essas marcas ou implica endosso, associação ou aprovação pelos proprietários dessas marcas com a Hedgepoint ou suas afiliadas.
aA Hedgepoint Global Markets é correspondente cambial do Ebury Banco de Câmbio, de acordo com a resolução CMN Nº 4.935, DE 29 DE JULHO DE 2021, Artigo 14 do Banco Central do Brasil (BACEN).
Para mais informações sobre nosso parceiro, serviços disponíveis, atendimento e ouvidoria, acesse o link a seguir: https://br.ebury.com/